Immobilie vermieten

Immobilien als Kapitalanlage: So gelingt der Weg zur vermieteten Immobilie.

Ein Paar besichtigt mit einem Vermieter eine Wohnung und spricht über die Räumlichkeiten.

Ob Sie eine Immobilie geerbt haben oder gezielt planen, eine Liegenschaft als Kapitalanlage zu erwerben: Der Weg zur Vermietung bringt einige Schritte mit sich. Vor dem Entscheid, ob Sie Vermieterin oder Vermieter werden, lohnt es sich, die wichtigsten Fragen zu klären. Worauf Sie bei Finanzierung, Verwaltung und mehr achten sollten und hilfreiche Tipps für Vermieterinnen und Vermieter erfahren Sie auf dieser Seite. 

Beratungsgespräch vereinbaren

Immobilie vermieten: So gehen Sie Schritt für Schritt vor

Übernehme ich die Vermietung selbst oder überlasse ich es einer Immobilienverwaltung?

Bevor Sie mit der Vermietung starten, sollten Sie entscheiden, ob Sie die Verwaltung der Immobilie selbst übernehmen oder eine professionelle Immobilienverwaltung beauftragen möchten.

Die Eigenverwaltung bietet mehr Kontrolle und spart Verwaltungskosten. Aber Sie übernehmen alle Aufgaben selbst, auch komplexe Punkte wie die Nebenkostenabrechnung. Die Beantwortung von Anfragen, die Organisation von Besichtigungsterminen sowie Verträge, Abrechnungen und die Betreuung der Mieterschaft brauchen viel Zeit und Know-how.

Eine Immobilienverwaltung übernimmt diese Aufgaben und bringt Fachwissen zu rechtlichen Fragen, Mietverträgen und der laufenden Bewirtschaftung mit. Das schafft auch zusätzliche Sicherheit, dass beispielsweise die Nebenkostenabrechnungen korrekt sind und keine aufwendigen Konflikte mit der Mieterschaft drohen. Dafür verrechnet sie Verwaltungsgebühren, die Ihre Rendite schmälern.

Wichtig ist eine genaue Abwägung zwischen den Kosten der Immobilienverwaltung einerseits und den Einsparungen sowie der Reduktion der Risiken für Sie als Vermieterin oder Vermieter andererseits.

Entscheiden Sie sich für die Immobilienverwaltung, übernimmt diese die restlichen Schritte. Wenn Sie aber die Immobilie selbst verwalten, gilt es, die folgenden Punkte zu beachten.

1. Optimalen Mietzins festlegen

Bei jeder Vermietung ist die Miete ein zentraler Punkt. Sie darf nicht zu hoch sein, um Leerstand zu vermeiden, aber auch nicht zu tief, ansonsten verschenken Sie unnötig Rendite.

Hilfreich sind die Mieten für vergleichbare Objekte in der Region. Diese können als Beispiele für einen realistischen Mietpreis dienen. Gemäss Erhebungen des Bundesamts für Statistik (BfS) liegt der durchschnittliche Mietpreis für eine 3-Zimmer-Wohnung 2024 im Kanton Bern bei 1288 Franken pro Monat, im Kanton Solothurn bei 1228 Franken. Für 5-Zimmer-Wohnungen betragen die Durchschnittsmieten in Bern 1812 Franken und in Solothurn 1844 Franken.

Zudem haben individuelle Eigenschaften der Liegenschaft, wie etwa der Ausbaustandard und insbesondere die Mikrolage, grossen Einfluss auf den effektiven Mietpreis. Es lohnt sich daher oft, Unterstützung durch eine Maklerin oder einen Makler in der Region zu holen. Diese haben viel Expertise rund um das Mietzinsniveau in der Region, Gemeinde oder gar dem Quartier.

Tipp: Um spätere Mietzinserhöhungen bei Wohnimmobilien zu berechnen, stellt der Hauseigentümerverband (HEV) einen Mietzinsrechner zur Verfügung.
Die optimale Finanzierung für die Verwirklichung Ihrer Pläne finden

In einer individuellen Beratung entwickeln wir gemeinsam eine Kreditlösung, die optimal zu Ihren Bedürfnissen und finanziellen Möglichkeiten passt.

Jetzt Termin vereinbaren

Vorteile und Risiken von Immobilien als Kapitalanlage

Planen Sie, eine Immobilie explizit zur Vermietung zu kaufen, oder möchten Sie eine bestehende Immobilie vermieten? Dann sollten Sie die wichtigsten Vorteile und Risiken von Renditeimmobilien kennen und abwägen.

Vermieten Sie eine Immobilie, profitieren Sie von:

  • regelmässigen Mieteinnahmen,
  • der Chance auf langfristigen Vermögensaufbau respektive auf Wertsteigerung der Immobilie,
  • einer effektiven Diversifikation des persönlichen oder geschäftlichen Vermögens und
  • der Vermeidung von Leerstand in der Liegenschaft, bis ein Entscheid über die Nutzung oder einen Verkauf gefällt ist, etwa nach einer Erbschaft.

Aber es gilt immer auch, die Risiken abzuwägen. Dazu zählen unter anderen:

  • Kapitalbindung sowie Zins- und Marktrisiken,
  • hohe Kosten für den Gebäudeunterhalt,
  • hohe Kosten für allfällige Sanierungen und Renovationen,
  • Einnahmeverlust durch Leerstände, insbesondere für Vermieterinnen und Vermieter mit wenigen Wohneinheiten,
  • grosser administrativer Zeitaufwand, beispielsweise für Mieterwechsel, und Mietrückstände oder Schäden an der Wohnung durch schwierige Mieterinnen und Mieter.


2. Immobilie vermarkten und passende Mieterinnen und Mieter auswählen

Für eine erfolgreiche Vermietung sind hochwertige Fotos und ein aussagekräftiges Inserat entscheidend, das online oder in regionalen Medien veröffentlicht wird.

Bei der Auswahl der Mieterschaft sollten zudem die Bonität anhand eines aktuellen Betreibungsregisterauszugs sowie die Zuverlässigkeit über Referenzen geprüft werden. So lässt sich ein passendes und langfristig stabiles Mietverhältnis aufbauen.

3. Mietvertrag aufsetzen und unterschreiben

Nach der Auswahl der passenden Mieterschaft wird der Mietvertrag erstellt und unterschrieben. Dabei sollte auch die Mietkaution geregelt und die Wohnungsübergabe vorbereitet werden. Bei der Übergabe empfiehlt sich ein detailliertes Zustandsprotokoll, um den Zustand der Immobilie sowie bestehende Besonderheiten nachvollziehbar zu dokumentieren.

Tipp: Mitglieder des Hauseigentümerverbands Bern können Vorlagen für den Mietvertrag und weitere Formulare beziehen.

Zudem finden Sie weitere Informationen rund um den Mietvertrag auf der Seite des HEV Schweiz.

4. Immobilie instand halten und notwendige Reparaturen vornehmen

Als Vermieterin oder Vermieter müssen Sie dafür sorgen, dass die Immobilie während der gesamten Mietdauer bewohnbar und nutzbar bleibt. Das betrifft beispielsweise die Raumtemperatur: Diese sollte tagsüber zwischen 20 und 21 Grad Celsius liegen und darf auch nachts nie unter 16 Grad Celsius fallen. Ansonsten kann die Mieterschaft eine Mietreduktion verlangen.

Zudem müssen Sie notwendige Reparaturen und Unterhaltsarbeiten fachgerecht und innerhalb einer angemessenen Frist ausführen lassen. Die Kosten tragen grundsätzlich Sie als Vermieterin oder Vermieter, sofern der Schaden nicht fahrlässig verursacht wurde. Ausgenommen sind auch kleinere Unterhaltsarbeiten, diese muss die Mietpartei selbst übernehmen. Weitverbreitet ist eine Kostengrenze von 150 Franken.

5. Korrekte Nebenkostenabrechnungen erstellen

Erstellen Sie mindestens einmal jährlich eine transparente Nebenkostenabrechnung. Verrechnen dürfen Sie nur tatsächlich angefallene Kosten, die im Mietvertrag ausdrücklich als Nebenkosten aufgeführt sind.

Zu den typischen Nebenkosten zählen unter anderem:

  • Heiz- und Warmwasserkosten,
  • Hauswartung und Treppenhausreinigung,
  • Allgemeinstrom, Lift und Lüftung und
  • gebrauchsabhängige Abgaben wie Abwassergebühren

Nicht als Nebenkosten verrechnet werden dürfen beispielsweise Reparaturen, Renovationen, Grundsteuern und Gebäudeversicherungsprämien.

Tipp: Achten Sie darauf, dass bei mehreren Mietparteien alle Kosten nachvollziehbar und transparent aufgeschlüsselt sind und Sie die Abrechnung möglichst innerhalb von sechs Monaten nach Ende der Abrechnungsperiode zustellen. 

Weitere Informationen zur Nebenkostenabrechnung erhalten Sie auf der Seite des Hauseigentümerverbands Kanton Bern.

Steuerliche Folgen der Vermietung einer Immobilie

Wer eine Immobilie als Privatperson vermietet, muss die Brutto-Mieteinnahmen als Einkommen versteuern. Gleichzeitig sind bestimmte Kosten steuerlich abzugsfähig, beispielsweise:

  • Unterhaltskosten,
  • Verwaltungskosten,
  • Schuldzinsen auf die Hypothek und
  • in der Regel werterhaltende Investitionen und Sanierungen.

Gut zu wissen: Ab 2029 können wertvermehrende Investitionen auf Bundesebene infolge der Abschaffung des Eigenmietwerts nicht mehr abgezogen werden.

Zudem wird bei einem späteren Verkauf die Grundstückgewinnsteuer fällig, falls die Liegenschaft an Wert gewonnen hat.

Kaufnebenkosten wie Notariats- und Grundbuchgebühren sind bei der Versteuerung der Mieteinnahmen nicht abzugsfähig. Allerdings können sie sich bei der Grundstückgewinnsteuer steuermindernd auswirken.

Anders ist die steuerliche Behandlung, wenn die Liegenschaft beispielsweise über eine separate Immobiliengesellschaft erworben wird. Es lohnt sich, eine individuelle Beratung in Anspruch zu nehmen. Die BEKB-Finanzcoaches unterstützen Sie gerne.

Lohnt es sich, eine Immobilie zu vermieten?

Ob sich die Vermietung effektiv auszahlt, hängt stark vom Einzelfall ab. Faktoren, die den Entscheid beeinflussen, sind unter anderem die Lage und der Zustand der Liegenschaft, die Höhe der erwarteten Mieten, das benötigte Fremdkapital und die Finanzierungskosten.

Ist sich zudem beispielsweise eine Erbengemeinschaft nicht einig, was mit dem Elternhaus geschehen soll, kann eine Vermietung auch als Zwischenlösung sinnvoll sein, bis sich die Fronten geklärt haben. So bleibt die Liegenschaft in der Familie erhalten und Schäden durch den Leerstand, etwa an der Heizung, werden vermieden. Allerdings ist dazu das Einverständnis aller Erbinnen und Erben nötig. Eine transparente Kommunikation und frühzeitige Planung können helfen, Konflikte zu vermeiden. Weitere Tipps und alle wichtigen Informationen rund um Immobilien in Erbengemeinschaften erfahren Sie in unserem Blogbeitrag.

In der Regel eignen sich Eigentumswohnungen besser für die Vermietung als Einfamilienhäuser. Denn beim Haus müssen Sie als Vermieterin oder Vermieter alle Kosten alleine tragen. Bei Eigentumswohnungen ist dagegen die gesamte Eigentümergemeinschaft gemeinsam für die laufenden Kosten für den Grossteil der Immobilie verantwortlich.

Zudem können Sie bei einem Haus nur eine Wohneinheit auf dem Grundstück vermieten. Durch die hohen Bodenpreise verringert sich dadurch die mögliche Rendite. Bei einem Mehrfamilienhaus oder Eigentumswohnungen können Sie auf gleicher Fläche deutlich attraktivere Rendite erzielen.

Anlageimmobilien finanzieren

Planen Sie den Erwerb einer Renditeimmobilie? Gerne unterstützen wir Sie mit einer persönlichen Beratung von der Finanzierung bis zu steuerlichen Fragen.

Termin vereinbaren

Welche Regeln gelten für die Finanzierung einer Renditeimmobilie?

Für die Finanzierung einer Liegenschaft, die vermietet werden soll, gelten strengere Regeln als beim Eigenheim. So müssen Sie als Käuferin oder Käufer in der Regel mindestens 25 Prozent des Belehnungswerts als Eigenkapital einbringen. Zudem ist ein Vorbezug der Vorsorgegelder aus der 2. Säule oder der Säule 3a nicht erlaubt.

Des Weiteren gilt eine strengere Amortisationspflicht: Die 2. Hypothek für eine Renditeimmobilie muss bereits innerhalb von 10 Jahren amortisiert sein, beim selbstgenutzten Eigenheim beträgt die Frist für die Amortisation 15 Jahre.

Wichtig ist zudem: Die Liegenschaft sollte selbsttragend sein. Das bedeutet, dass die Mieterträge abzüglich Nebenkosten und Amortisation die kalkulatorischen Kosten auf die Hypothek decken müssen.

Rechenbeispiel: Tragbarkeitsberechnung für eine Renditeimmobilie 

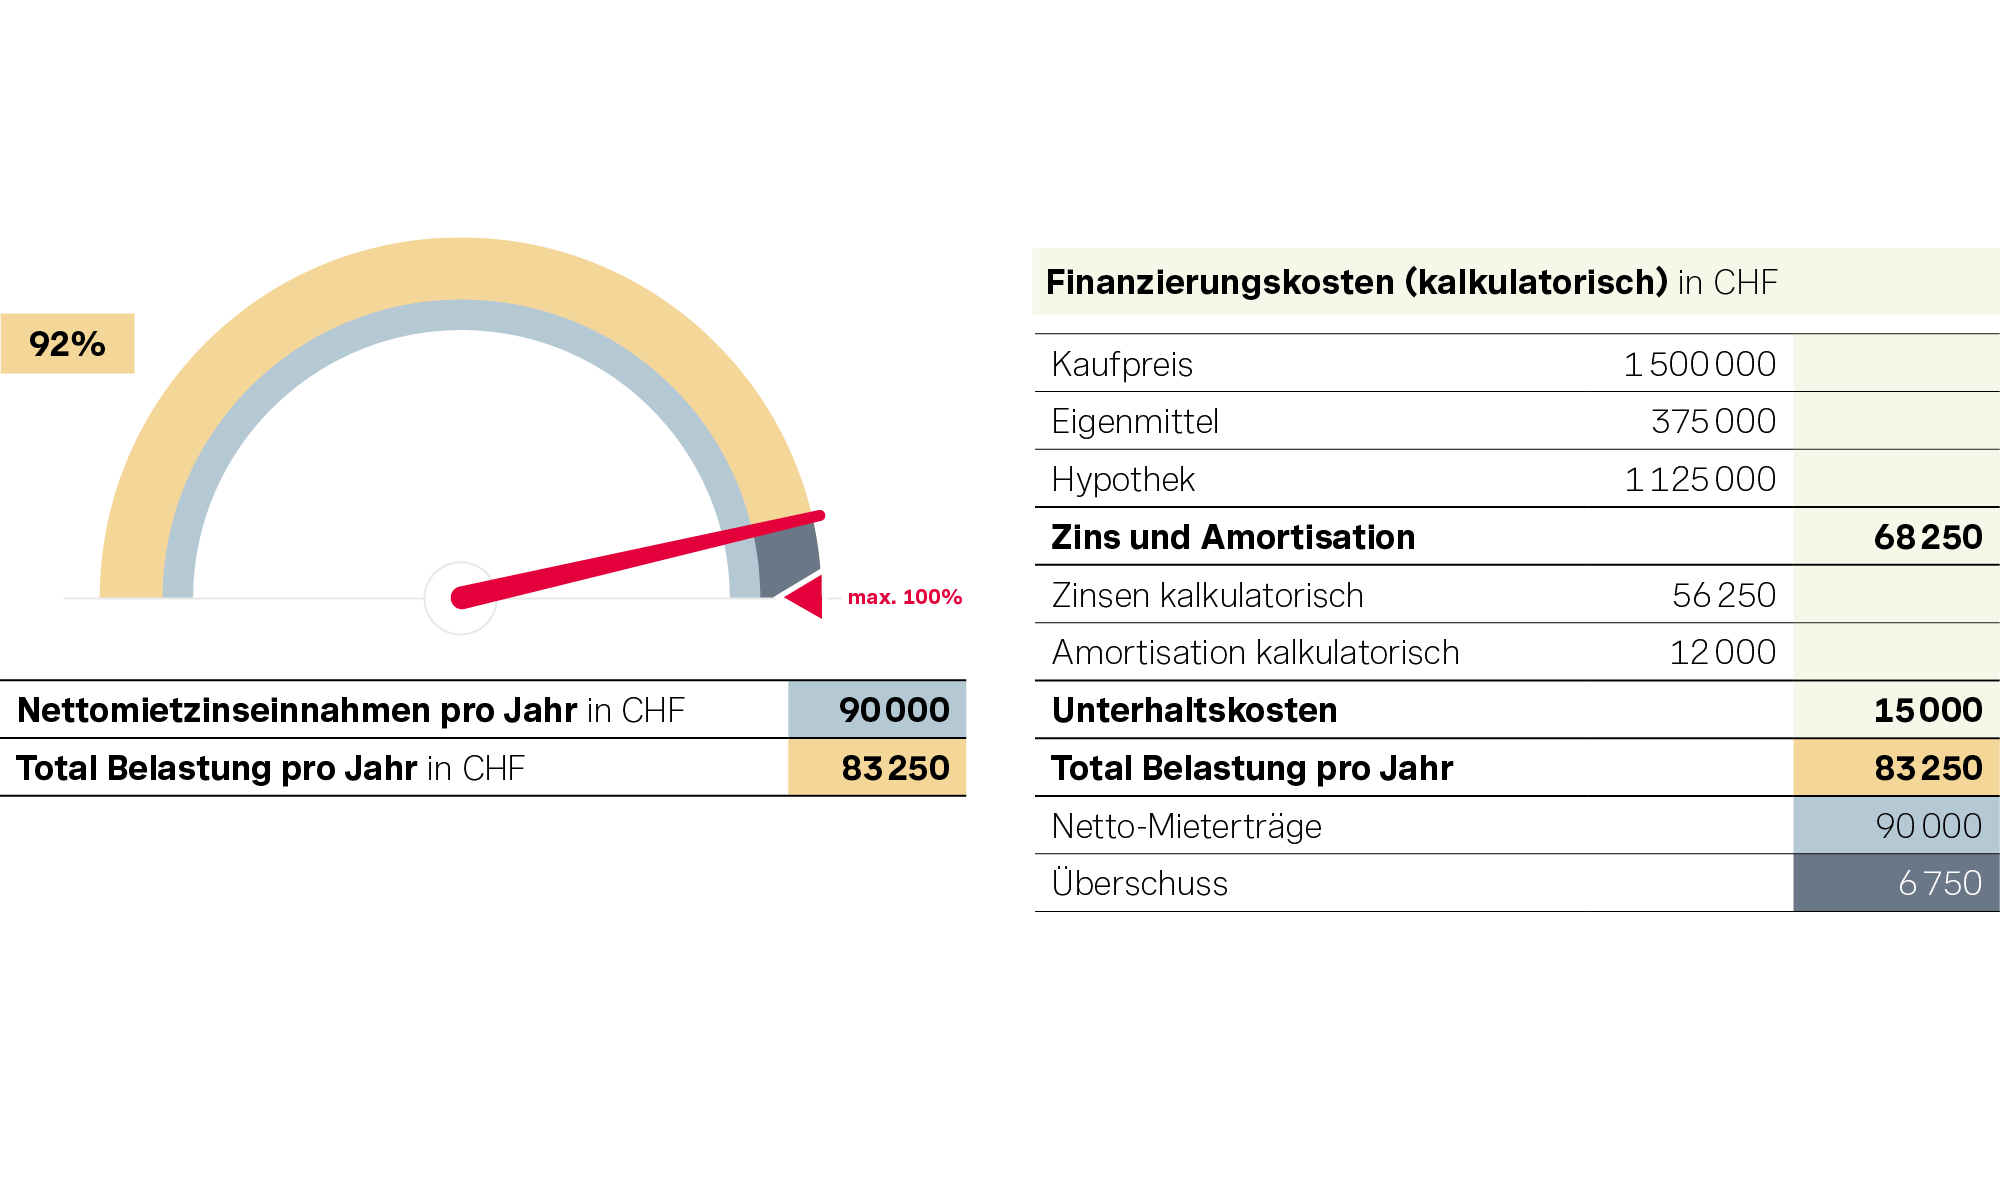
Annahmen: Kaufpreis von 1’500’000 Franken, Hypothek von 1’125’000 Franken

Die gesamte Belastung durch kalkulatorische Zinsen, Amortisation und Unterhaltskosten beträgt 83’250 Franken pro Jahr. Die erwarteten jährlichen Mieteinnahmen liegen bei 90’000 Franken.

In diesem Fall sind die Kosten für die Finanzierung durch die Mieten gedeckt, mit einem jährlichen Überschuss von 6750 Franken. Die Tragbarkeit der Hypothek für diese Immobilie ist daher gegeben. 

Tacho zeigt 92 % Tragbarkeit: Mieteinnahmen 90’000 Franken, Finanzierungskosten 83’250 Franken.

Häufige Fragen zu Immobilien als Kapitalanlage

Welche Alternativen gibt es, um in Immobilien zu investieren, wenn ich nicht Vermieterin oder Vermieter werden will?

Wer in Immobilien investieren möchte, ohne selbst eine Liegenschaft zu besitzen, hat verschiedene Möglichkeiten, beispielsweise über Immobilienfonds oder Immobilien-ETFs. So können Privatpersonen und Unternehmen indirekt an mehreren Immobilien beteiligt sein und von den Mietrenditen und Wertsteigerungen profitieren.

Die Vorteile solcher Immobilieninvestments sind einerseits eine breitere Diversifikation der eigenen Geldanlagen, da man Anteile an mehreren Immobilien hält, statt nur eine Liegenschaft zu besitzen, andererseits die schnellere Verfügbarkeit des investierten Geldes. Anders als eine Immobilie können Anteile an Fonds und ETFs in der Regel schnell und unkompliziert verkauft werden.

Welche Versicherungen sollte ich bei der Vermietung haben?

Die wichtigsten Versicherungen für Vermieterinnen und Vermieter sind:

  • Die Gebäudeversicherung. Sie ist in den meisten Kantonen obligatorisch, so auch in Bern und Solothurn.
  • Eine Vermieter-Haftpflichtversicherung für den Schutz vor Schadenersatzforderungen durch Mieterinnen und Mieter.
  • Eine Wasserschadenversicherung, die unter anderem Schäden am Gebäude aufgrund von Wasser, das aus den Leitungen ausfliesst oder aus Dachrinnen und Ablaufrohren ins Gebäudeinnere gelangt, abdeckt.
Wie kann ich Konflikte mit meinen Mieterinnen und Mietern am besten lösen?

Mietstreitigkeiten können Nerven, aber auch viel Zeit und Geld kosten. Umso wichtiger ist es, Konflikte mit Mieterinnen und Mietern möglichst zu vermeiden. Die besten Mittel dazu sind:

  • lückenlose Verträge,
  • eine ausführliche Dokumentation aller Beschwerden, Reparaturen und weiteren Services und
  • eine klare und transparente, schriftliche Kommunikation, die sicher abgelegt ist.

Dennoch, alle Streitigkeiten lassen sich nicht vermeiden. Sollte es zu einer Eskalation kommen, ist der nächste Schritt der Gang zur Schlichtungsstelle für Mietfragen. Diese ist kostenlos und ermöglicht eine Mediation zwischen Vermieterin und Mieter.

Tipp: Auf der Seite des HEV Bern und Umgebung finden Sie die Schlichtungsstelle, die für Sie zuständig ist.

Erst wenn die Schlichtungsstelle keine Lösung schafft, sollten Sie den Gang vor Gericht in Betracht ziehen. Allerdings lohnt es sich, im Vorfeld gut abzuwägen, ob sich ein Rechtsstreit wirklich lohnt. Denn Verfahren können lange dauern, wodurch der zeitliche Aufwand und die Kosten für den Rechtsbeistand in die Höhe schnellen können. 

Welche Folgen hat es für die Finanzierung, wenn ich plane, meine Immobilie auf Airbnb oder bei anderen Anbietern zur Vermietung auszuschreiben?

In touristischen Regionen kann die Vermietung über Portale wie Airbnb finanziell sehr attraktiv sein. Denn es lassen sich höhere Preise realisieren als bei einer normalen Vermietung.

Für die Finanzierung können diese höheren Renditen aber nicht angerechnet werden. Stattdessen werden die marktüblichen Mietzinseinnahmen bei einer dauerhaften Vermietung für die Berechnung der Belehnung und der Tragbarkeit genommen.

Zudem können Kantone und Gemeinden Regeln aufstellen, die solche kurzfristigen Vermietungen erschweren, um einer Zunahme der Wohnungsknappheit entgegenzuwirken. Informieren Sie sich daher über die geltenden kantonalen oder kommunalen Vorschriften.

Immobilienpreise und Trends im Kanton Bern

Wie entwickeln sich die Immobilienpreise im Kanton Bern und in den einzelnen Regionen? Aktuelle Analysen zeigen, wie sich Nachfrage und Bautätigkeit auf dem Markt auswirken – und welche Trends sich bei Leerständen und Wohnraum im regionalen Immobilienmarkt abzeichnen.

Zum BEKB-Immobilienbarometer

Bern sucht und inseriert auf newhome

Sie sind auf der Suche nach einem neuen Zuhause? Auf newhome finden Sie ein umfangreiches und passendes Immobilienangebot, darunter auch Immobilien, welche auf anderen Portalen nicht zu finden sind. Unser Tipp: Besuchen Sie newhome.ch und richten Sie ein kostenloses Suchabo ein. So werden Sie sofort per Mail benachrichtigt, sobald neue Objekte aufgeschaltet sind.

Mehr dazu

Breadcrumb Navigation | Title

  1. Home
  2. Private
  3. Hypotheken und Kredite
  4. Immobilie vermieten