Nachhaltige Vorsorgefonds

Unsere Vorsorgefonds für Ihre Zukunft

Nutzen Sie die Renditechancen der Finanzmärkte für Ihre Vorsorge: Mit den BEKB Vorsorgefonds investieren Sie Ihre Säule-3a-Ersparnisse breit diversifiziert und nach strengen Nachhaltigkeitskriterien.

Ob in der Schweiz oder rund um den Globus – unsere Fonds setzen auf Unternehmen, die ökonomische, ökologische und soziale Aspekte in ihre Geschäftstätigkeit einbeziehen. Finden Sie unter unseren fünf  Fondslösungen den passenden Vorsorgefonds für Ihre Bedürfnisse und Ihre Anlagestrategie und sorgen Sie optimal fürs Alter vor.

Beratungsgespräch vereinbaren

So geht Vorsorgen mit den Säule-3a-Fonds der BEKB

Mit unseren Fonds legen Sie Ihr Säule-3a-Vermögen unkompliziert und professionell an. Sie zahlen Ihre Vorsorgebeträge gemeinsam mit vielen anderen Anlegerinnen und Anlegern in einen Topf ein. Unsere Expertinnen und Experten verwalten das gesamte Kapital und legen es den Fondsvorgaben entsprechend an, beispielsweise in Aktien, Obligationen oder Immobilien.

In einem Fonds setzen Sie somit nicht alles auf eine Karte, diversifizieren und reduzieren so auch die Anlagerisiken. Unsere Expertinnen und Experten übernehmen diese Verteilung der Risiken für Sie und analysieren die Märkte sowie die Performance Ihrer Anlage regelmässig. Dieses aktive Fondsmanagement erlaubt zudem, Chancen an den Märkten zu nutzen, um eine höhere Rendite zu erzielen als mit passiven Vorsorgefonds wie ETFs.

Für Sie heisst das: Sie müssen keine Einzeltitel auswählen oder die Börsenkurse verfolgen. Sie müssen nur entscheiden, wie viel Risiko Sie eingehen möchten. Ihr Finanzcoach unterstützt Sie dabei, Ihr Anlageprofil und Ihre Anlagestrategie zu ermitteln, um den passenden Fonds zu finden.

Wichtig: Damit Sie in unsere Vorsorgefonds investieren können, benötigen Sie ein Sparen 3-Konto. Über dieses wickeln wir die Einkäufe in die Fonds ab.

Ihren Vermögensaufbau mit unseren Vorsorgefonds berechnen

Finden Sie heraus, wie viel Sie bis zu Ihrer Pensionierung ansparen können. In unserem Vorsorgerechner berechnen Sie die erwartete Entwicklung Ihres Vermögens einfach und intuitiv.

Vermögen berechnen

Die Vorsorgefonds der BEKB

BEKB Strategiefonds Nachhaltig 20 (Vorsorge B)

Für Anlegerinnen und Anleger, die mit geringem Risiko ein stabiles Einkommen erwirtschaften möchten. Der Fonds investiert weltweit vorwiegend in nachhaltige Aktien, Obligationen und in Geldmarktinstrumente.

Eigenschaft Beschreibung
Anlagehorizont mittel- bis langfristig
Kursschwankungen mittel
Total Expense Ratio TER 1.20%
Risiko- und Ertragsprofil SRI 2 von 7

BEKB Strategiefonds Nachhaltig 40 (Vorsorge B)

Für Anlegerinnen und Anleger mit einer ausgewogenen Anlagestrategie, die global umgesetzt werden soll. Der Fonds investiert weltweit vorwiegend in nachhaltige Aktien, Obligationen und in Geldmarktinstrumente.

Eigenschaft Beschreibung
Anlagehorizont langfristig
Kursschwankungen mittel
Total Expense Ratio TER 1.30%
Risiko- und Ertragsprofil SRI 3 von 7

BEKB Strategiefonds Nachhaltig Schweiz 40 (Vorsorge B)

Für Anlegerinnen und Anleger mit einer ausgewogenen Anlagestrategie, die Ihren Anlagefokus auf die Schweiz legen möchten. Der Fonds investiert vorwiegend in nachhaltige Aktien, Obligationen und Geldmarktinstrumente aus der Schweiz.

Eigenschaft Beschreibung
Anlagehorizont langfristig
Kursschwankungen mittel
Total Expense Ratio TER 1.30%
Risiko- und Ertragsprofil SRI 3 von 7

BEKB Strategiefonds Nachhaltig 60 (Vorsorge B)

Für Anlegerinnen und Anleger mit einer wachstumsorientierten Anlagestrategie. Der Fonds investiert weltweit vorwiegend in nachhaltige Aktien und Obligationen.

Eigenschaft Beschreibung
Anlagehorizont langfristig
Kursschwankungen gross
Total Expense Ratio TER 1.40%
Risiko- und Ertragsprofil SRI 3 von 7

BEKB Strategiefonds Nachhaltig 90 (Vorsorge B)

Für Anlegerinnen und Anleger mit einer auf Kapitalgewinne ausgerichteten Anlagestrategie. Der Fonds investiert weltweit vorwiegend in nachhaltige Aktien und Geldmarktinstrumente.

Eigenschaft Beschreibung
Anlagehorizont langfristig
Kursschwankungen gross
Total Expense Ratio TER 1.55%
Risiko- und Ertragsprofil SRI 4 von 7

Wir sind bei der Vorsorge an Ihrer Seite

Die richtige Vorsorge ist so individuell wie Sie. Wir bieten Ihnen eine umfassende Beratung an, die auf Ihre persönliche Lebenssituation abgestimmt ist. Damit Sie Vorsorgelücken frühzeitig erkennen und für Unvorhergesehenes gerüstet sind.

Zur Vorsorgeberatung

Vorsorgefonds auswählen: Worauf sollten Sie achten?

Ein Anlagefonds bietet in der 3. Säule attraktive Renditechancen. So können Sie im Vergleich mit einem 3a-Konto langfristig profitieren und mehr Vorsorgevermögen ansparen. Dabei gilt: Fonds mit einem höheren Aktienanteil bieten in der Regel grössere Ertragschancen. Gleichzeitig können ihre Kursschwankungen stärker ausfallen und Verluste entstehen. Fremdwährungen können durch Wechselkursschwankungen die Wertentwicklung zusätzlich beeinflussen. Bei einem Fonds mit geringerem Aktienanteil sind die Ertragschancen in der Regel tiefer; dafür können die Kursschwankungen geringer ausfallen.  

Mit einem BEKB Fondssparplan können Sie zudem regelmässig Beträge ab 5 Franken in Ihren Vorsorgefonds einzahlen. Das hat den Vorteil, dass Kursschwankungen geglättet werden. Zudem vermeiden Sie das Risiko, viele Anteile zu einem Zeitpunkt zu kaufen, an dem sie überdurchschnittlich hoch bewertet sind.

Wählen Sie aus unserer breiten Palette an Fonds denjenigen aus, der Ihre Anlageziele und -bedürfnisse bestmöglich abdeckt. Dabei sollten Sie folgende Fragen beantworten:

  • Wie viel Risiko kann und will ich eingehen?
  • Welche Rendite möchte ich erzielen?
  • Wie lang ist mein Anlagehorizont?
  • Wie war die Performance des Fonds in den letzten Jahren?
  • In welche Branchen investiere ich mit dem Fonds und passen diese zu meinen persönlichen Werten?

Ihr Finanzcoach unterstützt Sie bei diesem Schritt und erstellt gemeinsam mit Ihnen die passende Anlagestrategie.

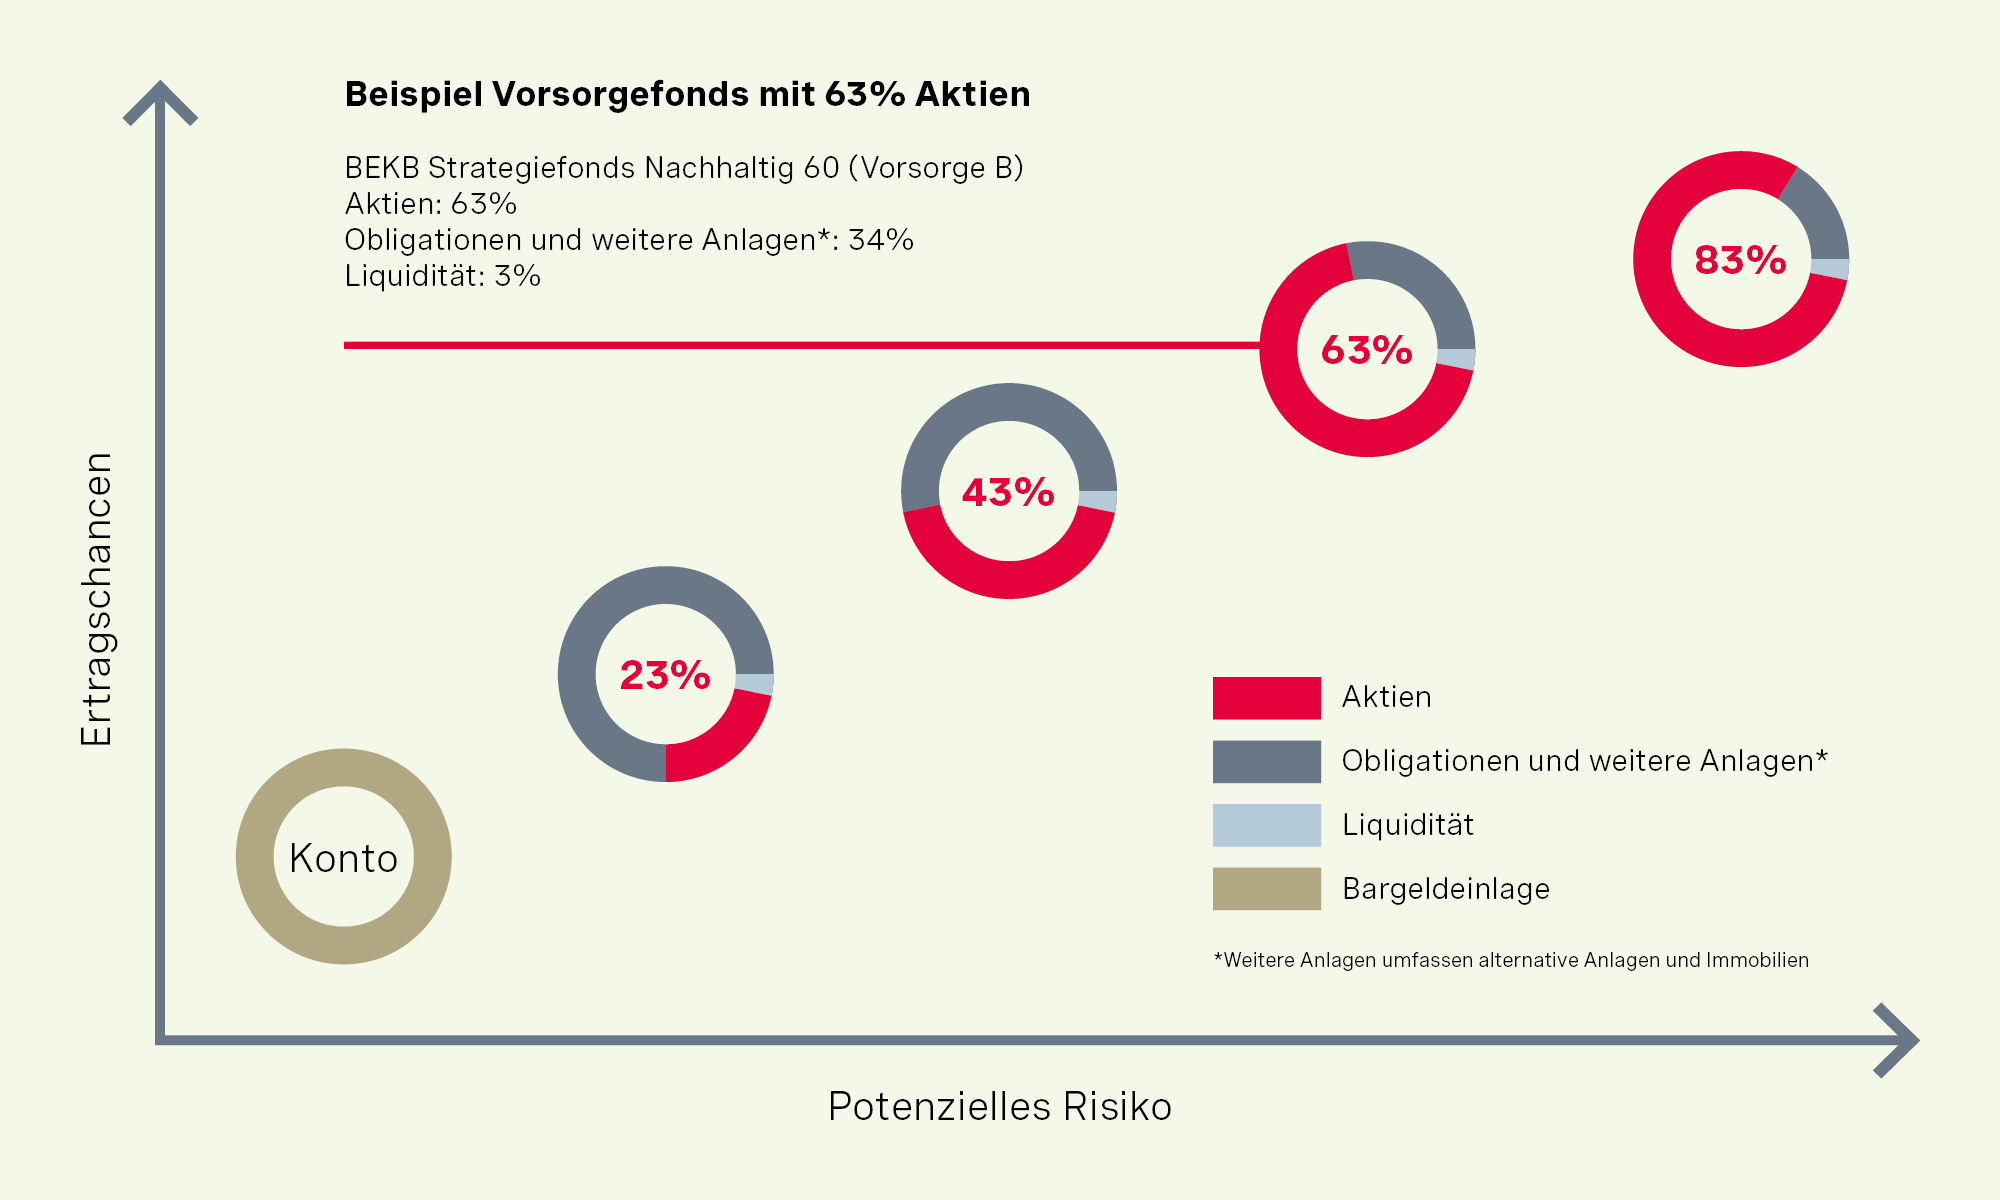
Wie hängen Aktienanteil, Ertragschancen und Risiko zusammen? Die folgende Grafik veranschaulicht diesen Zusammenhang und ordnet die BEKB Vorsorgefonds nach ihrem Aktienanteil ein. 

Mit steigendem Aktienanteil von 23, 43, 63 bis 83 Prozent nehmen Ertragschancen und potenzielles Risiko zu. Das Vorsorgekonto liegt am unteren Ende. Beispiel: BEKB Strategiefonds Nachhaltig 60 (Vorsorge B) mit 63 Prozent Aktien, 34 Prozent Obligationen und weiteren Anlagen sowie 3 Prozent Liquidität.
Faustregel: Je länger Sie Ihr Vorsorgeguthaben anlegen und je mehr Risiko Sie tragen können, desto höher kann der Aktienanteil Ihres Vorsorgefonds sein. Mit einem höheren Aktienanteil können allerdings auch die Kursschwankungen und mögliche Verluste grösser ausfallen. 

Vorsorgefonds oder Sparen 3-Konto: Was sind die Unterschiede?

Sowohl mit einem Vorsorgefonds als auch mit einem Sparen 3-Konto können Sie in der Säule 3a vorsorgen und von den gleichen steuerlichen Vorteilen profitieren. Der wesentliche Unterschied: Auf dem Konto wird Ihr Guthaben verzinst. Im Vorsorgefonds wird es an den Finanzmärkten angelegt. Die Übersicht zeigt, was das für Ertragschancen, Risiken und Kosten bedeutet.

Thema Sparen 3-Konto Vorsorgefonds
Ertrag
Ihr Guthaben wird verzinst. Gutgeschriebene Zinsen können durch den Zinseszinseffekt zum Vermögensaufbau beitragen. Der Zinssatz kann sich ändern.
Sie nehmen an der Entwicklung der Finanzmärkte teil. Langfristig sind höhere Erträge möglich; eine Rendite ist nicht garantiert.
Risiko
Das Kontoguthaben unterliegt keinen Kursschwankungen.
Der Wert der Fondsanteile schwankt. Verluste sind möglich.
Anlagehorizont
Kommt eher infrage, wenn Sie das Guthaben bei einem zulässigen Bezug bald benötigen oder Kursschwankungen vermeiden möchten.
Kommt eher bei einem längeren Anlagehorizont infrage, wenn Sie Kursschwankungen tragen können.
Kosten
Die BEKB erhebt für die Eröffnung und Führung des Sparen 3-Kontos keine Gebühren.
Für die Fonds fallen laufende Verwaltungskosten (TER) an.

Ein längerer Anlagehorizont kann für einen Vorsorgefonds sprechen, wenn Sie Kursschwankungen und mögliche Verluste tragen können. Möchten Sie Ihr Guthaben bei einem zulässigen Bezug schon bald verwenden, bietet das Sparen 3-Konto mehr Planungssicherheit.

Häufige Fragen rund um Vorsorgefonds

SRI steht für Summary Risk Indicator. Die Kennzahl bildet das Risiko einer Geldanlage unter anderem auf Basis der Wertschwankungen, der historischen Rendite und weiterer Risikofaktoren ab. Der Wert wird in der Regel auf einer Skala zwischen 1 und 7 dargestellt, wobei eine 1 für ein tiefes Risiko und eine 7 für ein sehr hohes Risiko steht.

Was ist die TER bei einem Fonds?

Die TER (Total Expense Ratio) sind Fondsgebühren, die Anlegerinnen und Anleger jährlich bezahlen müssen. Die Gebühr entspricht jeweils einem bestimmten Prozentsatz des investierten Kapitals. Die TER umfasst Verwaltungsgebühren für die Fondsgeschäftsführung, das Portfoliomanagement, Vertriebskosten sowie Prüfungs- und Revisionskosten.

Wofür steht die Abkürzung SRI?

SRI steht für Summary Risk Indicator. Die Kennzahl bildet das Risiko einer Geldanlage unter anderem auf Basis der Wertschwankungen, der historischen Rendite und weiterer Risikofaktoren ab. Der Wert wird in der Regel auf einer Skala zwischen 1 und 7 dargestellt, wobei eine 1 für ein tiefes Risiko und eine 7 für ein sehr hohes Risiko steht.

Was bedeutet der Anlagehorizont?

Der Anlagehorizont beschreibt die Dauer, bis Sie Ihre Fondsanteile wieder verkaufen. Bei einem langfristigen Anlagehorizont lohnt sich ein höherer Aktienanteil in der Regel, da sich Kursschwankungen über die Zeit ausgleichen und Sie von besseren Renditechancen profitieren können.

Was passiert bei der Pensionierung mit meinem Fondsvermögen?

Zum Pensionierungszeitpunkt müssen Sie nicht zwingend aus dem Fonds aussteigen. Sie können das angesparte Geld in Ihr Privatvermögen überführen und mit unseren Anlagefonds weiterhin von attraktiven Renditechancen profitieren. Wichtig ist, dass Sie eine Planung erstellen, wann Sie das Geld für Ihren Lebensunterhalt benötigen. So können Sie Ihren optimalen Anlagehorizont berechnen.

Kann ich mehrere Säule-3a-Depots oder -Konten gleichzeitig haben?

Ja, Sie können problemlos mehrere Depots und Konten in der Säule 3a eröffnen. In der Regel ist es sogar von Vorteil, wenn Sie Ihr Vorsorgevermögen auf mehrere Gefässe verteilen. So können Sie mit einem gestaffelten Bezug bei der Pensionierung Ihre Steuerbelastung reduzieren. Unser Tipp: Ab rund 30 000 Franken in einem 3a-Fonds beziehungsweise 50 000 Franken auf dem 3a-Konto lohnt es sich, ein weiteres Depot oder Konto zu eröffnen.

Sinnvoll Geld anlegen

Möchten Sie Ihr Vermögen auch ausserhalb der privaten Vorsorge unkompliziert und gemäss Ihrer Anlagestrategie anlegen? Die BEKB bietet Ihnen eine Auswahl von 20 unterschiedlichen Fonds sowie weitere Anlageprodukte an

Zu den Anlageprodukten

Sorgen Sie mit dem BEKB Fondssparplan optimal vor

Verbessern Sie Ihre Vorsorge mit regelmässigen Einlagen in einen Fondssparplan – schon ab 5 Franken pro Einzahlung. Auch kleine Beiträge in Ihrer Säule 3a machen über die Zeit einen grossen Unterschied.

Mehr erfahren

Breadcrumb Navigation | Title

  1. Home
  2. Private
  3. Vorsorge
  4. Vorsorgelösungen
  5. Nachhaltige Vorsorgefonds