Zinsprognosen

Wie entwickeln sich die Hypothekarzinsen? Unsere Einschätzungen und Prognosen.

Die Schweizerische Nationalbank (SNB) belässt den Leitzins am 24. September 2026 unverändert bei 0,0 Prozent.Die Teuerung in der Schweiz ist zwar angestiegen, liegt aber weiterhin innerhalb des Zielbands der SNB von 0 bis 2 Prozent. Die Kernteuerung, bei der Energie- und Lebensmittelpreise ausgeklammert werden, ist nur leicht angestiegen. Das heisst, der aktuelle Inflationsdruck kommt vor allem von den gestiegenen Energiepreisen infolge des anhaltenden Konflikts im Nahen Osten. Bislang hat sich dieser Preisdruck kaum auf andere Güter und Dienstleistungen ausgeweitet.

Angesichts des Anstiegs der Energiepreise und der damit verbundenen Inflationssorgen sind die Zinserwartungen zuletzt sprunghaft gestiegen.

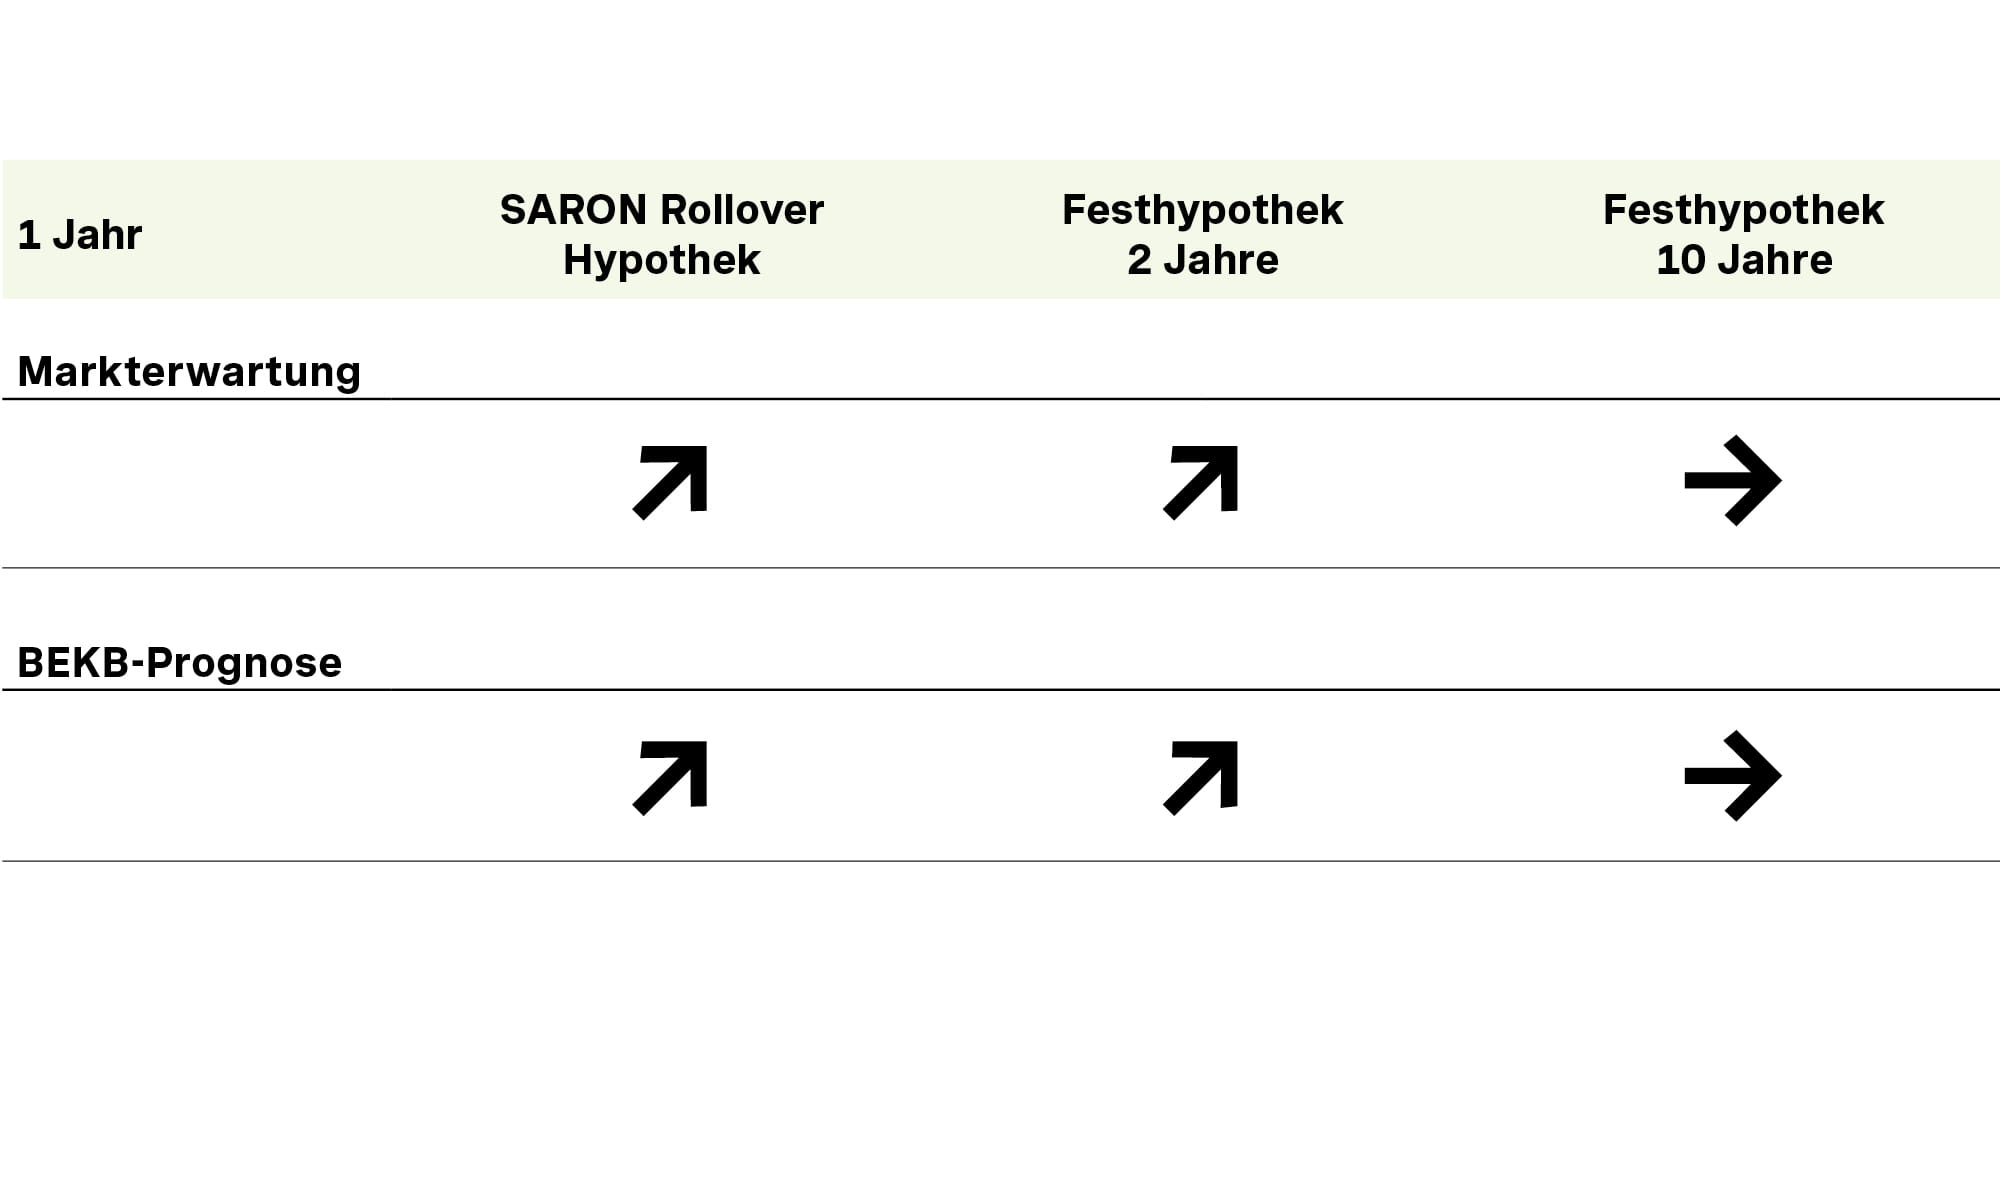
Festzinshypotheken orientieren sich an den Zinssätzen am Kapitalmarkt. Diese werden wesentlich durch die Erwartungen über die zukünftige Zinsentwicklung bestimmt. Deshalb spiegeln Festhypotheken nicht nur das aktuelle Zinsniveau wider, sondern auch die Erwartungen der Marktteilnehmer für die kommenden Jahre. Angesichts des steigenden Inflationsdrucks und damit der Erwartung steigender Leitzinsen in der Schweiz sind die Zinssätze für Festhypotheken jüngst angestiegen, noch bevor die SNB ihren Leitzins tatsächlich angepasst hat.

Die Zinssätze für Geldmarkthypotheken, wie beispielsweise SARON Rollover Hypotheken, hängen eng mit den kurzfristigen Geldmarktzinsen und damit auch mit dem SNB-Leitzins zusammen. Der Leitzins bleibt vorerst unverändert und damit auch die Zinssätze der SARON Rollover Hypotheken.

Beratungsgespräch vereinbaren

Markterwartung und BEKB-Prognose für zukünftige Entwicklung Hypothekarzinsen
Bitte beachten:
Prognosen sind zukunftsgerichtet und basieren auf den gegenwärtigen Ansichten und Annahmen unserer Expertinnen und Experten. Der effektive Hypothekarzins ist individuell und hängt von verschiedenen Faktoren, unter anderem dem Marktumfeld, dem eingebrachten Eigenkapital oder der Lage des Objekts, ab und kann deshalb vom prognostizierten Wert abweichen.

Wir beraten Sie individuell

Möchten Sie erfahren, welche Zinssätze für Ihr gewünschtes Wohneigentum oder Ihre Firmenliegenschaft gelten? Wir beraten und informieren Sie gerne in einem persönlichen Gespräch.

Beratungstermin vereinbaren

Immobilienpreise und Trends im Kanton Bern

Wie entwickeln sich die Immobilienpreise im Kanton Bern und in den einzelnen Regionen? Aktuelle Analysen zeigen, wie sich Nachfrage und Bautätigkeit auf dem Markt auswirken – und welche Trends sich bei Leerständen und Wohnraum im regionalen Immobilienmarkt abzeichnen.

Zum BEKB-Immobilienbarometer

Welche Hypothek eignet sich im aktuellen Zinsumfeld

In den nächsten Monaten rechnen wir mit einem Seitwärtstrend oder einem leichten Anstieg bei den mittel- bis langfristigen Zinsen. Für Hypothekarnehmerinnen und Hypothekarnehmer mit einer durchschnittlichen Risikobereitschaft eignen sich in solchen Zeiten die Kombination einer Geldmarkthypothek (SARON Rollover Hypothek) mit einer Festzinshypothek. 

Die Festzinshypotheken sorgen für eine teilweise Absicherung gegen einen Zinsanstieg, zugleich erlaubt diese Kombination an Hypotheken bei allfälligen Zinssenkungen von tieferen Finanzierungskosten zu profitieren. 

Eine Standardlösung gibt es aber nicht. Die «richtige» Hypothek ist immer individuell. Die Wahl ist davon abhängig, wie viel Sicherheit und Planbarkeit Sie bei der Eigenheimfinanzierung wünschen und wie gross das finanzielle Risiko ist, das Sie eingehen können. Nehmen Sie am besten frühzeitig Kontakt zu Ihrem Finanzcoach auf und lassen Sie sich beraten.

Unsere Hypotheken in der Übersicht

Häufige Fragen

Sind weitere Leitzinssenkungen zu erwarten

Wir gehen aktuell von einem Leitzins von 0,0 Prozent bis Ende 2026 aus, erwarten aber Leitzinserhöhungen im Verlauf des Jahres 2027. Die gestiegene Inflation, die konjunkturelle Erholung, der schwächere Franken und die grosse Zinsdifferenz zur Eurozone lassen unserer Meinung nach Raum für Leitzinserhöhungen. 

Welchen Einfluss haben die Hypothekarzinsen auf die Immobilienpreise?

Die Immobilienpreise steigen in der ganzen Schweiz seit mehr als 20 Jahren fast ununterbrochen an. Diese Entwicklung war unter anderem eine Folge der historisch tiefen Zinsen in den 2010er-Jahren. Dies unterstützte die Preisentwicklung am Immobilienmarkt. Die Immobilienpreise dürften trotz steigenden Zinsen, aufgrund der anhaltenden hohen Nachfrage und des tiefen Angebots, weiter ansteigen. Das Preiswachstum könnte kurzfristig etwas gedämpft werden.

Was beeinflusst die Entwicklung der Hypothekarzinsen?

Der Leitzins der SNB ist die wichtigste Einflussgrösse für die kurzfristigen Hypothekarzinsen. Geldmarkthypotheken wie eine SARON Rollover Hypothek sind so konstruiert, dass sich ihre Zinssätze immer nahe um den aktuellen Leitzins bewegen.

Bei Festzinshypotheken dient der Anleihenmarkt als Orientierungsgrösse. Dieser widerspiegelt die Erwartungen der Marktteilnehmenden an die zukünftigen Zinsentwicklungen. Oft nehmen die Erwartungen die Entscheide der Nationalbank bereits vorweg.

Unsere Eigenheimberatung

Suchen Sie nach dem richtigen Hypothekenmix für Ihr Eigenheim? Unsere Expertinnen und Experten unterstützen Sie gerne.

Beratungstermin vereinbaren

Breadcrumb Navigation | Title

  1. Home
  2. Private
  3. Hypotheken und Kredite
  4. Zinsprognose